Savoir ce que l’on détient vraiment, ligne à ligne, à travers tous ses fonds : c’est la promesse de la transparisation multi-actifs. Pour les investisseurs institutionnels, ce n’est plus un exercice réglementaire ponctuel, c’est une condition pour décider vite et rendre des comptes.
Un investisseur institutionnel détient rarement ses actifs en direct. Il les détient à travers des fonds : fonds cotés, fonds de private equity, fonds de dette privée, fonds de fonds. Chaque couche ajoute un gérant, un format de reporting et un calendrier.
Résultat : à la question la plus simple, « quelle est notre exposition réelle à cette entreprise, ce secteur ou ce pays ? », beaucoup d’équipes répondent en jours, parfois en semaines.
« Quand un événement survient, les équipes subissent une forte pression pour mesurer en quelques heures leur exposition à tel ou tel actif. Mais on ne peut répondre que si une transparisation robuste a été préparée en amont : sinon, la donnée n’est tout simplement pas disponible. » — Florian Garivier, CEO de Quantilia
Cet article explique ce qu’est la transparisation, pourquoi elle doit couvrir toutes les classes d’actifs, et comment la mettre en place sans refondre ses systèmes.
Qu’est-ce que la transparisation ?
La transparisation consiste à « regarder à travers » les fonds détenus pour remonter jusqu’aux actifs sous-jacents : actions, obligations, prêts, sociétés non cotées, actifs réels. Le portefeuille n’est plus une liste de fonds, mais l’ensemble des lignes réellement détenues, avec leur émetteur, leur secteur, leur pays et leur poids.
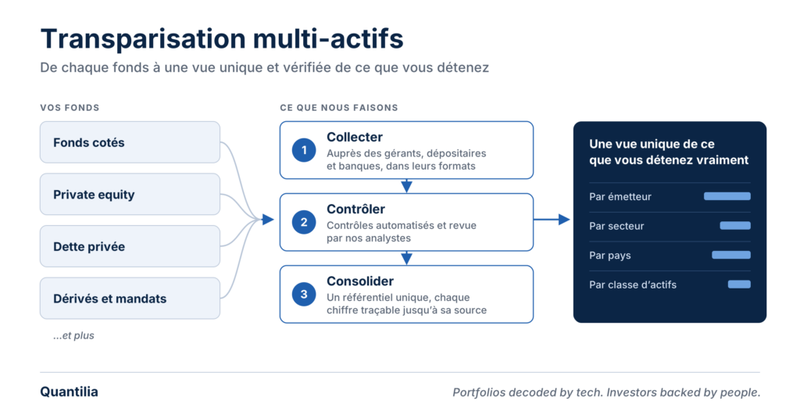
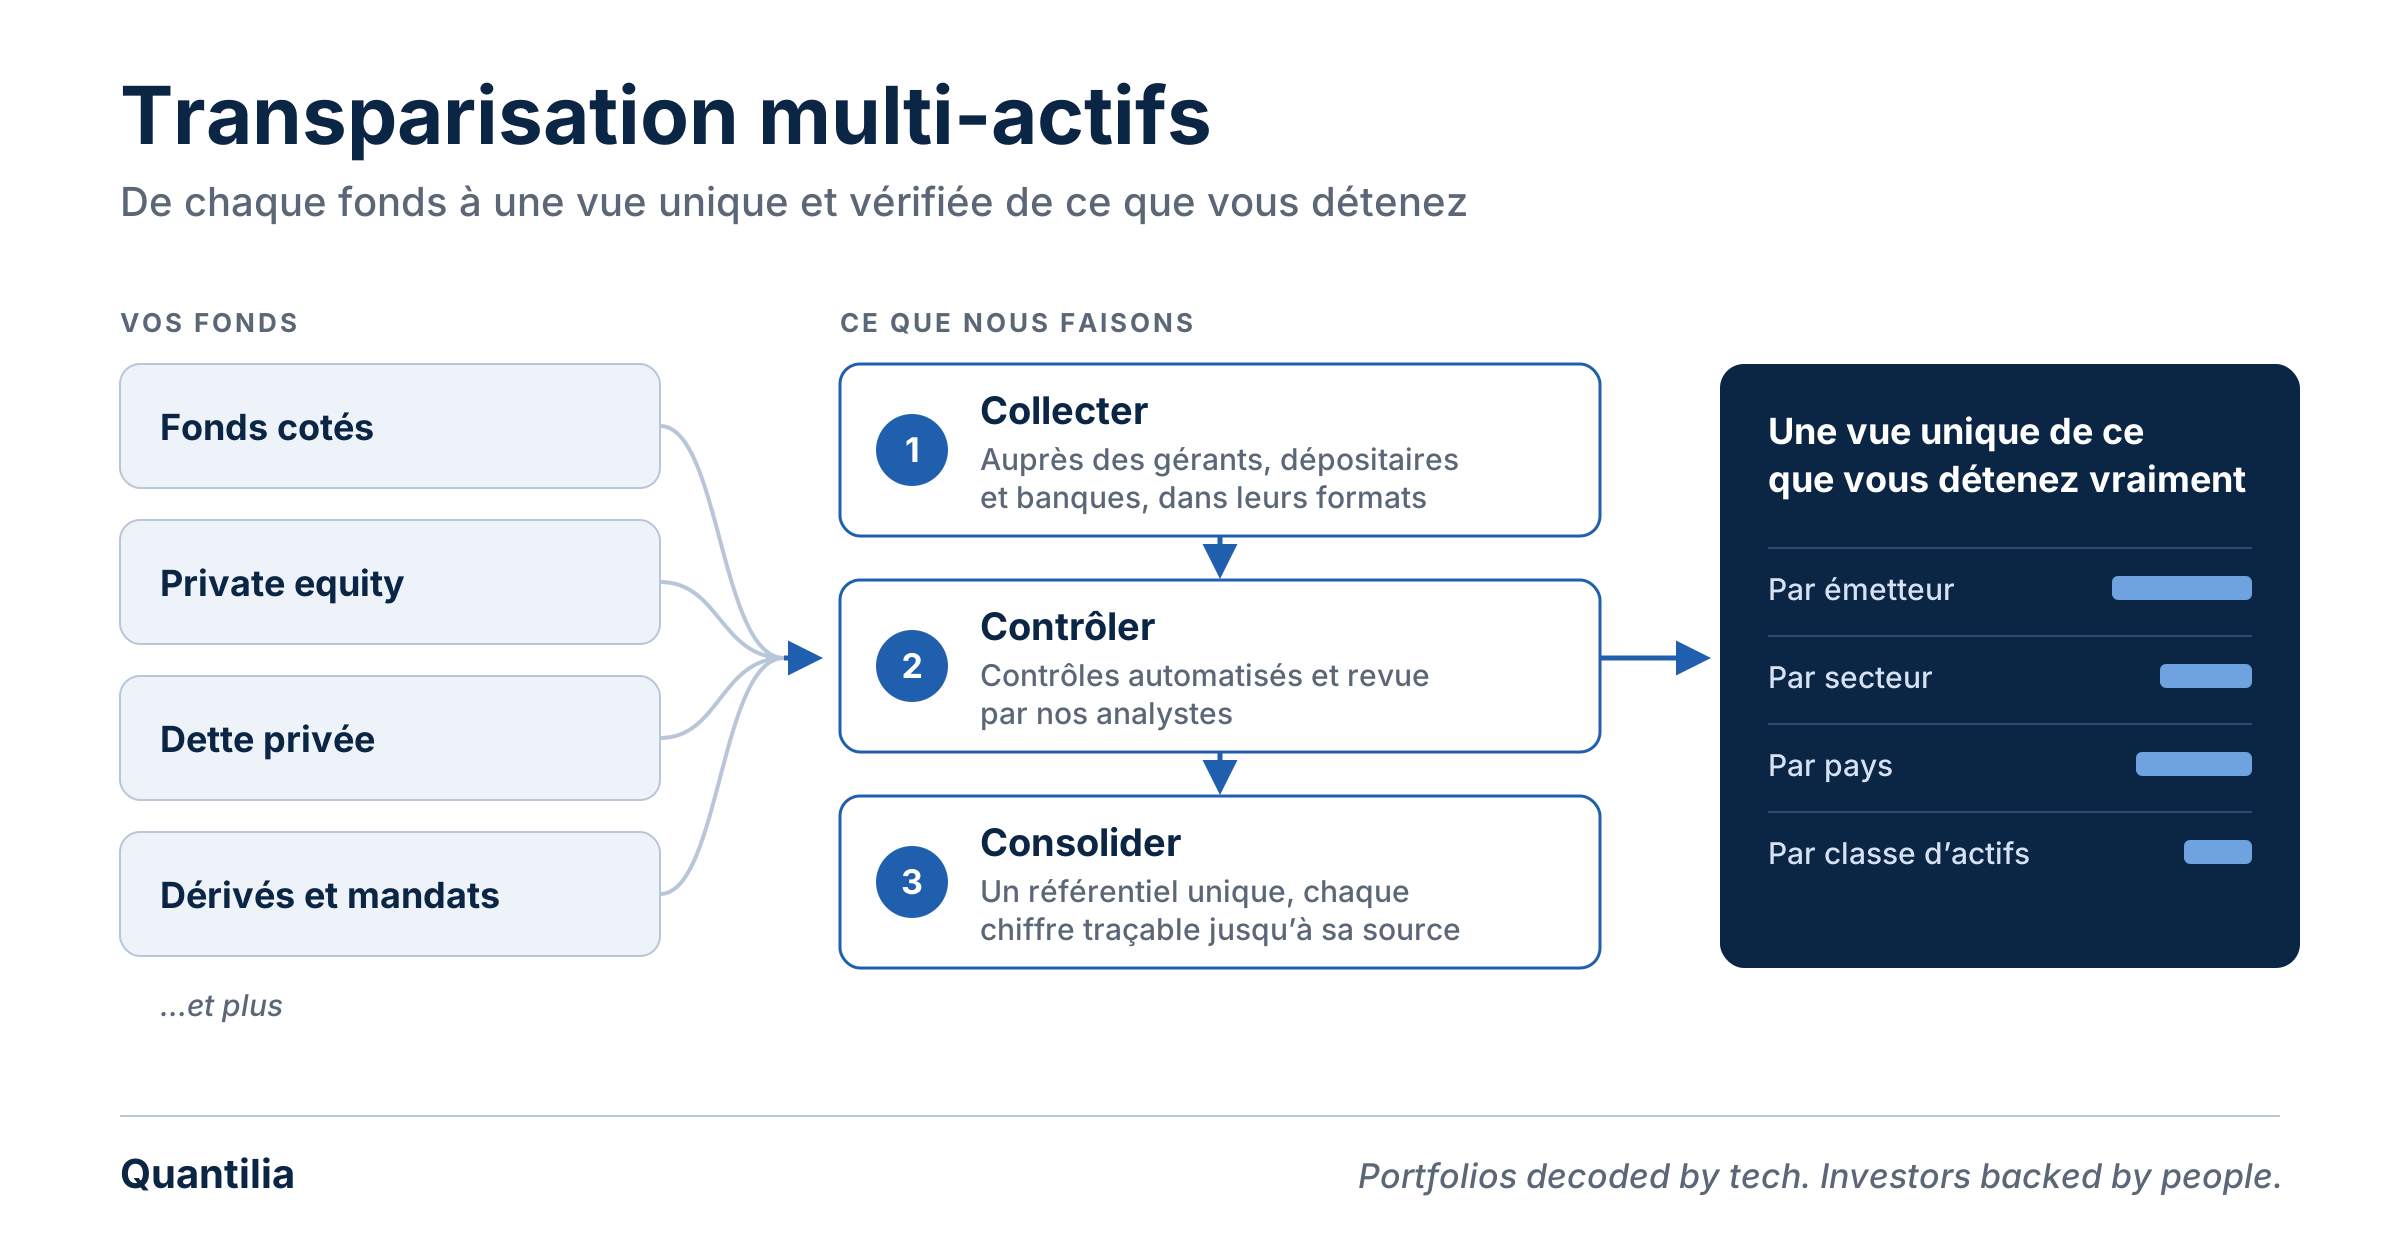
On parle aussi de « look-through » en anglais. En pratique, la transparisation suppose trois étapes :
- Collecter les inventaires de chaque fonds, auprès des gérants, des dépositaires et des banques, dans leurs formats d’origine.
- Contrôler ces inventaires : cohérence des montants, dates d’arrêté, doublons, lignes manquantes.
- Consolider toutes les lignes dans un référentiel unique, pour les analyser par émetteur, secteur, pays ou classe d’actifs.
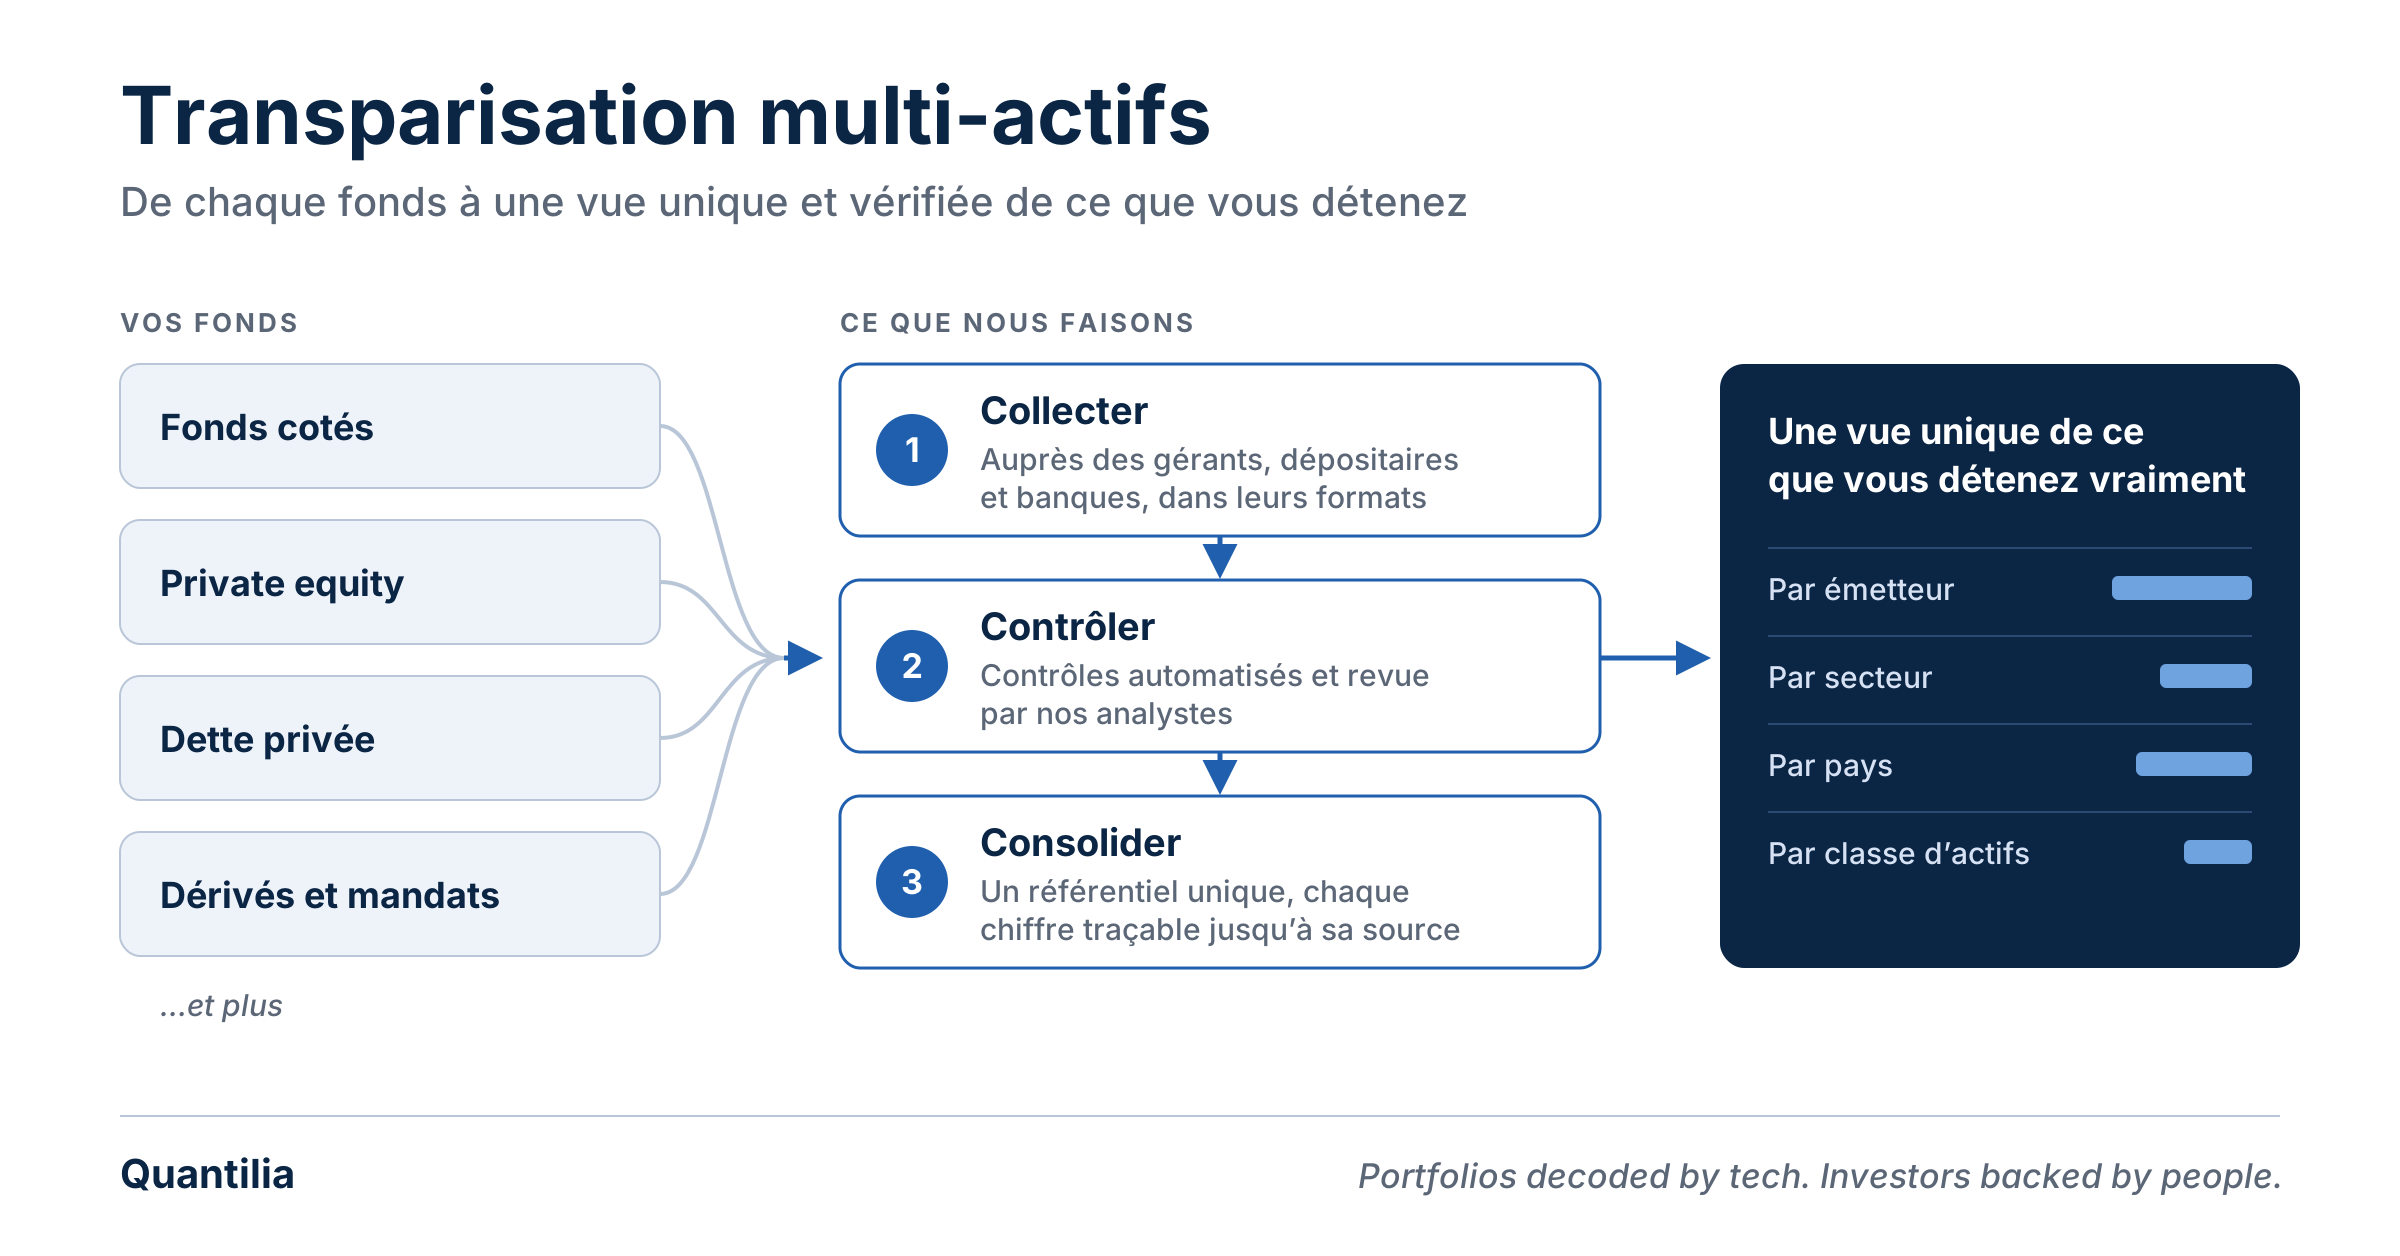
La difficulté n’est presque jamais le calcul. C’est la collecte et le contrôle : obtenir des données à jour, complètes et cohérentes de dizaines ou de centaines de sources différentes.
Pourquoi les reportings des gérants ne suffisent pas
Chaque gérant produit un reporting de qualité pour son propre fonds. Le problème naît quand on les met côte à côte.
- Des formats différents. Un fichier structuré pour un fonds coté, un PDF de 60 pages pour un fonds de private equity, un tableur maison pour un fonds de dette privée.
- Des dates différentes. Un fonds coté publie son inventaire chaque mois, un fonds de private equity chaque trimestre, souvent plusieurs semaines après la date d’arrêté.
- Des définitions différentes. Le même émetteur peut apparaître sous plusieurs noms, le même secteur sous plusieurs classifications.
- Aucune vue d’ensemble. Aucun gérant ne voit les autres fonds du portefeuille : l’exposition totale à un émetteur détenu via plusieurs fonds n’apparaît nulle part.
Assembler ces reportings à la main dans un tableur fonctionne tant que le portefeuille reste petit. Au-delà de quelques dizaines de fonds, la consolidation prend des semaines, chaque chiffre devient difficile à justifier, et la vue obtenue est déjà datée.
Pourquoi la transparisation doit être multi-actifs
Une transparisation limitée aux fonds cotés laisse dans l’ombre une part croissante des portefeuilles. Les institutionnels ont fortement augmenté leurs allocations au private equity, à la dette privée et aux actifs réels : ce sont précisément les poches les moins transparentes.
L’inverse est vrai aussi : transpariser uniquement le private equity ne dit rien de l’exposition totale. Une même entreprise peut être détenue en actions via un fonds coté, en dette via un fonds de dette privée, et en capital via un fonds de private equity.
Seule une transparisation qui couvre toutes les classes d’actifs, dans un même référentiel, répond à la question « qu’est-ce que nous détenons vraiment ? ». Le private equity est souvent la porte d’entrée, parce que c’est là que le besoin se fait le plus sentir. Mais l’objectif reste une vue complète.
Quantilia transparise ainsi l’ensemble d’un portefeuille institutionnel : fonds cotés, private equity, dette privée, produits dérivés, mandats de gestion, entre autres.
Les questions auxquelles la transparisation permet de répondre
Février 2022 : en 48 heures, tous les comités des risques ont posé la même question, « quelle est notre exposition à la Russie ? ». Les équipes qui disposaient d’une vue transparisée ont répondu le jour même. Les autres ont dû écrire à chaque gérant et attendre.
Une vue transparisée et à jour répond à cinq familles de questions :
- Exposition et concentration : quelle est notre exposition totale à un émetteur, un secteur ou un pays, toutes classes d’actifs confondues ? Respectons-nous nos limites ?
- Exigences réglementaires : pour un assureur, le calcul du SCR et les états QRT de Solvabilité II reposent sur la transparisation des fonds ; un fonds non transparisé est potentiellement plus lourdement pénalisé en capital.
- ESG et climat : indicateurs SFDR, article 29 de la loi énergie-climat, empreinte carbone, qui se calculent sur les actifs sous-jacents.
- Pilotage et reporting : un reporting au conseil ou au comité d’investissement fondé sur ce qui est réellement détenu, plutôt que sur une liste de fonds.
- Redevabilité : pouvoir justifier chaque chiffre devant un auditeur, un régulateur ou un conseil d’administration, en le reliant à sa source.
Comment mettre en place la transparisation multi-actifs, en cinq étapes
Un projet de transparisation réussit rarement par une refonte complète. Il réussit en partant de l’existant et en élargissant progressivement.
- Définir le premier périmètre. Une classe d’actifs, un groupe de fonds ou un usage précis (un état réglementaire, un reporting au conseil). On élargit ensuite, à son rythme.
- Recenser les sources. Pour chaque fonds : qui produit l’inventaire (gérant, dépositaire, banque), sous quel format, à quelle fréquence, avec quel délai.
- Organiser la collecte. C’est l’étape la plus sous-estimée : obtenir les fichiers, relancer les gérants en retard, gérer les changements de format. Elle doit partir de ce que les gérants et les banques produisent déjà, sans leur imposer un nouveau format.
- Contrôler chaque fichier. Des contrôles automatisés (montants, dates, cohérence entre sources) complétés par une revue humaine, pour que chaque chiffre reste traçable jusqu’à sa source.
- Livrer dans ses propres outils. Les données transparisées n’ont de valeur que si elles arrivent là où les équipes travaillent : leurs outils et leurs modèles de reporting existants.
Compter de 4 à 12 semaines pour un premier déploiement, selon le nombre de fonds et de sources.
Faire soi-même ou externaliser ? La question décisive n’est pas l’outil, mais qui collecte, relance et contrôle, chaque mois ou chaque trimestre, sans interruption. C’est cette charge continue qui fait échouer la plupart des projets menés en interne.
Un exemple : une caisse de retraite de 35 Md€
Cette caisse de retraite détenait 150 fonds, confiés à 45 sociétés de gestion. Son reporting mobilisait 35 % du temps de 4 personnes.
| Avant | Après | |
|---|---|---|
| Charge du reporting | 35 % du temps de 4 personnes | 2 jours par mois |
| Fonds transparisés | Partiel | 100 % des fonds |
| Fréquence du reporting | Trimestrielle ou moins | Mensuelle |
Le déploiement a pris 14 semaines, sans refonte du système d’information : la caisse a continué à recevoir ses données dans ses propres outils.
Questions fréquentes
Quelle différence entre transparisation et look-through ? Aucune : « look-through » est le terme anglais. En français, on parle de transparisation.
La transparisation est-elle obligatoire ? Pour les assureurs soumis à Solvabilité II, elle conditionne le calcul du SCR : un fonds non transparisé est potentiellement plus lourdement pénalisé en capital. Pour les autres investisseurs, elle s’impose de fait pour le pilotage des risques, l’ESG et la redevabilité.
Peut-on transpariser des fonds de private equity ? Oui, à partir des rapports trimestriels des gérants. La difficulté est d’extraire et de vérifier des données souvent livrées en PDF, avec plusieurs semaines de décalage.
Combien de temps faut-il pour la mettre en place ? De 4 à 12 semaines en général pour un premier périmètre, selon le nombre de fonds et de sources.
Faut-il changer ses systèmes ? Non. Une transparisation bien conçue part des fichiers que les gérants et les banques produisent déjà, et livre les données dans vos propres outils et modèles de reporting.
Aller plus loin
Plus de 50 investisseurs institutionnels et family offices, dans 6 pays, confient à Quantilia l’analyse de 250 Md€ d’actifs, issus de plus de 800 sources de données.
- Revoir le webinar « From PE Quarterly Reports to a Single Dataset »
- Télécharger le guide « One fund portfolio, different levels of detail »
- Demander une démo
Portfolios decoded by tech. Investors backed by people.